Friday, May 27, 2011

Die andere Lösung, die keine ist

Axel Weber, ehemaliger Bundesbank-Chef, bringt es heute im Handelsblatt auf den Punkt: "Die Euro-Krise ist keine Krise des Euro, sondern eine Schuldenkrise einzelner Länder". Das sehen wir genauso. Was er auslässt: diese Krise ist eine Krise der europäischen Politik - und ein Stück auch der Wirtschaftswissenschaften, denn umsetzbare Lösungen sind scheinbar nicht existent.

Was sind nochmals stichpunktartig die diskutierten Lösungsvarianten für Griechenland:
  • Mehr Kredite des EFSF, mehr Zeit - und hoffentlich ein paar gelungene Privatisierungen (derzeit favorisiert)
  • "Sanfte" Umschuldung, auf freiwilliger Basis (wird mangels Anreizen nicht passieren)
  • "Harte" Umschuldung mit Schuldenschnitt (diverse Ausgestaltungen möglich - "Brady", "Rückkauf", "Investor-Put (sentix)"; lange unser Favorit, aber mangels Rückgewinnung der Wettbewersfähigkeit nicht unbedingt mehr erste Wahl)
  • Austritt Griechenlands aus dem Euro (ökonomische Katastrophe, die nichts erreicht, da dies nur in Verbindung mit einer harten Umschuldung machbar wäre und bereits vorher durch eine unkontrollierte Kapitalflucht massive Kollateralschäden entstünden; die "Sinn"-haftigkeit erschließt sich mir nicht!)
Bei genauem Überlegen gäbe es noch eine weitere Möglichkeit, die bislang nicht diskutiert wird, da sie politisch mit Sicherheit sehr unkorrekt ist. Aber wahrscheinlich wäre sie nicht unpopulär: der Austritt der alten D-Mark-Zone (zzgl. Finnland) Deutschland, Niederlande, Finnland und Österreichs aus dem Euro!

Diese Lösung wäre gegenüber eines Austritts Griechenlands weniger problembehaftet:
  • als Umrechnungskurse könnte man problemlos die damaligen Eintrittskurse verwenden
  • alle Inlands-Verträge würden zu diesem Kurs in den NEuro (man beachte das Wortspiel: NEuro = Neuer Euro oder Nord-Euro) umgestellt
  • bei Auslandsverträgen ist der Sitz des Schuldners massgebend: Bei NEuro-Ländern Umstellung auf NEuro, bei Rest-Euro-Ländern bleibt es bei Euro und für alle anderen geht es auch auf den NEuro
  • kein Kollaps von Banken im Alt-Euro-Raum, Abschreibungsbedarf bei Banken im NEuro-Raum, der aber zu schultern wäre (= faktisch Haitcut)
  • Abwertung des Alt-Euros führt zu steigender Wettbewerbsfähigkeit (allerdings J-Kurven-Effekt bedenken)
  • Aufwertung des NEuro ja, aber auch massiver, realer Kaufkraftgewinn im NEuro-Raum und damit wahrscheinlich Boom der Inlandskonjunktur
Es gibt auch mehrere kritische Punkte bei diesem Vorschlag und die zwei wesentlichsten sind: Frankreich und Belgien. Was machen wir mit denen? Vom Schuldenstand ist Belgien eher Alt-Euro-Kandidat, passt aber von seiner Wirtschaftsstruktur auch in den NEuro-Raum. Frankreich dagegen gehört seiner wirtschaftlichen Tradition gemäß eher in den Alt-Euro. Aber kann / darf man so einen Keil zwischen Deutschland und Frankreich treiben? Politisch korrekt ist der Vorschlag also nicht.

Der Vollständigkeit halber gehört es sich aber für Ökonomen, alle Varianten zu durchdenken - und für Behavioristen allemal. Denn es gibt viele psychologische "Feinde", welche eine Lösung der Schuldenkrise erschweren (Entscheider aufgepasst):
  • "sunk cost effect" - unsere Neigung, weiterzumachen, weil man schon so viel investiert hat
  • "status quo bias" - jetzt haben wir den Euro, jetzt müssen wir ihn auch verteidigen
  • "Autoritätshörigkeit" - was die hohen Herren Zentralbanker, Politiker und Professoren sagen, muss ja stimmen
  • "illusion of control" - weil man vermeintlich etwas zu entscheiden hat, glaubt man Kontrolle zu haben
Die Top-Entscheider dieser Krise sollte jedoch aufpassen: da alle Lösungsansätze - so scheint es bisher - entweder in die ökonomische oder politische Krise münden, besteht die Gefahr des Kontrollverlustes. Bürger und Politiker könnte der Geduldsfaden reißen und dann wären "emotionale Entscheidungen" denkbar. Wir sollten deshalb den Geduldsfaden nicht überdehnen!

Saturday, May 21, 2011

Dümmer gehts nimmer

Was müssen wir in Sachen EU-Schuldenkrise noch so alles ertragen? Eine unfähige Politik sucht nach Lösungen, die keinem weh tut (besser gesagt: den Politikern nicht weh tut).

Der neueste Vorschlag: eine "sanfte" Umschuldung. Wer kreiert eigentlich immer diese Worthülsen? Darunter versteht unsere Kanzlerin eine freiwillige Zustimmung der Gläubiger zu einer Laufzeitverlängerung. Dümmer gehts nimmer.

Denn zum einen ist fraglich wie die Freiwilligkeit funktionieren soll, getreu dem Motto: "Bitte stimmen Sie freiwillig zu" - "Und wenn nicht?" - "Ja dann passiert erstmals nichts". Warum sollte ein Gläubiger zustimmen? Entweder müsste daraus ihm ein Vorteil daraus erwachsen oder eine Sanktion drohen. Aber eine Sanktion wäre ja nicht mehr sanft. Ein Vorteil könnte darin bestehen, dass Griechenland seine Schuldenprobleme lösen könnte, würden sich nur viele Gläubiger "freiwillig" beteiligen. Aber auch dann würde ich mir als rationaler Investor immer erst anschauen, ob die anderen genügend Freiwilligkeit aufbringen. Erinnert irgendwie an das "Gefangenen-Dilemma" aus der Spieltheorie.

Doch genug Politiker-Bashing. Dieses unsinnige Vorhaben der Politik sollte uns vielmehr anregen, ein paar wichtige Fragen zu stellen:
  1. Warum beharrt unsere Kanzlerin so auf der "Freiwilligkeit"? Warum soll ein Default unbedingt vermieden werden?
  2. Hängt dies etwa mit dem CDS-Markt zusammen, wo wir uns schon lange fragen, wer die Gegenpartei zu den Leerverkäufen der börsen Spekulanten ist?
  3. Welche Lösungsansätze verbleiben Griechenland, nachdem "Mehr Geld" an den Bevölkerungen der Geberländer zu scheitern droht, "Austritt Grienchenlands aus dem Euro" in einer völligen Katastrophe enden würde, ein "Schuldenschnitt" von der EZB blockiert wird und selbst die Nehmerländer keinen Bock mehr auf weitere Sparprogramme und Perspektivlosigkeit haben?
  4. Werden wir gerade Zeit-Zeugen, wie die "Krise der europäischen Politik" dazu führt, dass wir Europa mit voller Wucht an die Wand fahren?
Wir dürfen gespannt sein, auf welche Art und Weise die Lösung von den Märkten erzwungen wird.

Monday, May 2, 2011

Osama "bin tot"

Kleine Freudensprünge sind an den internationalen Aktienmärkten zu verzeichnen - der Kopf der Terrororganisation Al Kaida ist enthauptet. Doch es scheint fraglich, ob die gute Stimmung aus diesem Ereignis viel länger als einen Tag tragen wird.

Zum einen dürfte es sich bei Al Kaida eher um eine Hydra handeln, der zwei Köpfe nachwachsen, wenn man einen Kopf abschlägt. Zum zweiten ist keineswegs klar, welche Rolle Bin Laden überhaupt noch im Terrornetzwerk spielte - und ob dieses damit überhaupt signifikant geschwächt wurde.

Interessanter scheint mir die Frage, wie es Bin Laden gelingen konnte, sich längere Zeit in Pakistans Hauptstadt einzurichten. Wer hat ihn geschützt und unterstützt? Wie zuverlässig ist der US-Verbündete Pakistan?

Für die weitere Börsentendenz dürfte viel entscheidender sein, wie die Märkte das absehbare Nachrichtenloch nach dem Ende der Berichts- und Dividendensaison Mitte / Ende Mai verkraften, wenn sich die Blicke dann auf den Zenit in den Konjunkturerwartungen, korrigierende Rohstoffe und ungelöste Schuldenprobleme richten. Die aktuell leicht euphorische Stimmung könnte bis Anfang Juni einen empfindlichen Dämpfer erhalten.

Siehe auch unsere aktuelle sentix-Analyse unter http://www.sentix.de/

Tuesday, April 19, 2011

Das Prinzip "Fallschirm"

Heute bin ich im Netz über ein Indexfonds-Angebot des Anbieters Lyxor gestolpert, genau genommen über die Werbebotschaft, mit der dieses Produkt angeboten wird:

"Den Fallschirm mit dabei - Lyxor-ETF versichert Verluste ab 5%" (Link)

Zuerst dachte ich, es handele sich um etwas völlig Neues, dann entpuppte sich die Konstruktion als simples DAX-Investment, welches mit einer 3-Monats-Verkaufsoption (Basispreis 5% unter dem aktuellen DAX-Stand) ständig abgesichert wird. Sowas gab es schon häufiger.

Wichtige performancerelevante Fragen bleiben zudem unbeantwortet:

  • Warum wird nirgends erwähnt, dass selbst bei den aktuell niedrigen Volatilitäten die Absicherung alle 3 Monate 2% des Ertrages, also 8% p.a. kostet? Bei einer durchschnittlichen Aktienrendite von 8-10% fragt man sich schon, was da am Ende rauskommen soll?
  • Warum wird das Portfolio nicht gleich auf Sicht eines Jahres abgesichert (kostet bei einer 5%-out of the money-Put Option nur knapp 6%!)? Wahrscheinlich deshalb , weil ...
  • die Anlegerverluste auch deutlich über 5% betragen können. Dies passiert nämlich dann, wenn der DAX nach dem Kauf der Option deutlicher steigt und erst danach der Anleger in das Produkt investiert (in diesem Fall beträgt der Abstand zum Basispreis mehr als 5%)
  • Warum wurden keine billigeren "Knock-In-Optionen", also Optionen, die nur dann greifen, wenn ein Verlust in der zu versichernden Höhe eingetreten ist, verwendet? (wahrscheinlich, weil es darauf keinen kostenpflichtigen, aber abbildbaren Index der Deutschen Börse gibt)

Das vorgestellte Produkt hört sich verlockend an: an den Märkten investieren ohne großes Risiko. Doch eine passive Put-Strategie, wie sie hier verwendet wird, funktioniert nur in bestimmten Marktphasen gut, nämlich in genau solchen mit scharfen kurzfristigen Einbrüchen, wie wir sie zuletzt erlebt haben. Damit ist es ein Produkt des "Zeitgeistes", nicht aber unbedingt eines für die Märkte der nahen Zukunft.

Denn Aktienmärkte können auch längere Zeit haussieren (geringe Aufwärtspartizipation), nur leicht steigen (es kommt nichts bei rum) oder seitwärts tendieren (es wird kräftig eingezahlt).

Es gibt an den Märkten keine risikolosen Renditen. Nur wer bereit ist, ein Risiko zu tragen, kann eine vernünftige Rendite erwarten.

Tuesday, April 5, 2011

Japan in der Rezession

Gestern wurden die neusten Daten des sentix Konjunkturindex veröffentlicht. Details dazu finden sich unter http://konjunktur.sentix.de/

Besonders auffallend war das eindeutige Rezessions-Votum der sentix-Teilnehmer zu Japan, welches in starkem Kontrast zu der Tankan-Veröffentlichung letzte Woche stand.

Nun korrigiert die japanische Notenbank den Tankan und weist auf die deutlich schlechtere Unternehmensstimmung nach den Ereignissen vom 11. März 2011 hin. Selten zuvor wurde der "first mover advantage" der sentix Indizes so schnell bestätigt wie in diesem Fall.

Saturday, March 19, 2011

Verfügbarkeitsheuristik - Kobe als Vorbild?

Wann immer unvorhergesehe, dramatische Entwicklungen uns Menschen beschäftigen, versuchen wir diese anhand unserer Erfahrungen einzuordnen und zu bewerten.

Die Behavioral Finance Forschung hat dabei herausgefunden, dass dabei die sogenannte Verfügbarkeitsheuristik uns "zu Diensten" ist. Diese besagt, dass das am schnellsten verfügbare, ähnliche Ereignis zuerst aus dem Erfahrungsspeicher abgerufen wird und unsere Einschätzung massgeblich prägt.

Ganz mehrheitlich ist das Erdbeben von Kobe (Japan, 1995) das am schnellsten memorierte Ereignis und bestimmt ganz wesentlich derzeit die Einschätzung der Anleger und der Ökonomen.

Dies hat eine handfeste Konsequenz für die Anlagestrategie: wir müssen uns bei der Abschätzung der künftigen Ereignisse nicht auf die Gemeinsamkeiten zu Kobe, sondern auf die Unterschiede konzenrtrieren! Denn die Gemeinsamkeiten sind in den aktuellen Handlungen und Einschätzungen der Anleger dominant und deshalb wahrscheinlich eingepreist.

Die Unterschiede zu Kobe sind zudem gewaltig:

  • Japan ist derzeit wesentlich stärker im "Stillstand" als damals
  • Die Ausgangslage in Fragen der Finanzierung (siehe Staatsschulden und Stabilität des Bankensystems) ist weitaus prekärer als 1995
  • Die atomare Verseuchung erzeugt Unsicherheiten über das Ausmaß der Verseuchung, die tatsächlichen Kosten diese einzudämmen und über die künftige Bewertung japanischen Immobilienvermögens (ein großer deutscher Immofonds musste deshalb schon die Anteilsrücknahme einstellen!)
  • Die Energieversorgung ist auf Sicht unklar und muss stärker auf Gas umgestellt werden (Wirkung auf Öl- und Gaspreise?)
  • Mit China ist ein starker Wirtschaftsmotor vorhanden, stärker wahrscheinlich als die USA 1995
Alleine diese kurze, bei weitem nicht vollständige Auflistung zeigt, dass erhebliche Unsicherheitsfaktoren gegeben sind. Wir müssen die Entwicklung in diesen Punkten beobachten und einschätzen, um eine tragfähige Anlagestrategie zu entwickeln.

Das simple Vertrauen auf die memorierte Kobe-Erfahrung scheint kein guter Ratgeber zu sein. Die Gefahr, einer Behavioral Finance Anomalie zu erliegen, ist mal wieder gegeben!

Wednesday, March 16, 2011

Ökonomie in der Krise - Umschulung notwendig?

Die katastrophalen Ereignisse in Japan halten die Welt weiter in Atem. Die Börsen schwanken entsprechend der Nachrichtenlage. Als Beobachter der Finanzmärkte zählt die ökonomische Bildung offenbar nicht mehr, vielmehr scheint eine meteorologische oder atomtechnische Ausbildung nun die alles entscheidende Frage zu sein.

Doch Investoren sind gut beraten, die jeweilige Windrichtung nicht zum Maßstab ihres Handelns zu machen. Zumal die Nachrichtenlage insgesamt weiter so unübersichtlich und widersprüchlich ist. Und man leider davon ausgehen muss, dass zur Vermeidung größerer Unruhe in der Bevölkerung zwar - wie Helmut Schmidt es formulieren würde - die Wahrheit gesagt wird, aber eben nicht alles.

Ich glaube, dass ökonomischer Sachverstand gerade in diesen Tagen gefragt ist, doch von Angst und einer übermäßigen Fokussierung auf die aktuelle Nachrichtenlage möglicherweise nicht zur Geltung kommt.

Da wäre zunächst einmal die grundsätzliche Frage: "Kernkraft - ja oder nein". Ich wundere mich, dass in dieser Frage noch niemand eine wirklich marktwirtschaftliche Lösung vorgeschlagen hat. Wir wissen, dass im Falle eines Super-Gau Schäden in katastrophaler Höhe (100 Mrd? 500 Mrd? 20% vom BIP? Jedes Jahr?) entstehen. Die Ukraine wendet heute noch jährlich 5% ihres BIP für die Bwältigung von Tschernobyl auf. Wer Kernenergie produzieren oder konsumieren will, soll ganz einfach einen Vollkostenpreis bezahlen. In den Risikobewertungen wird davon ausgegangen, dass ein Kernkraftwerk einmal in 100.000 Jahren einen Super-Gau produziert. Da wir es hier mit unvorhersehbaren Ererignissen zu tun haben, müssen wir einen Risikoaufschlag machen.

Weltweit gibt es seit ca. 50 Jahren insgesamt rund 450 Kraftwerke und 3 Super-Gaus. Mithin beträgt die empirische (!) Wahrscheinlichkeit für dieses Ereignis nicht 1:100.000, sondern einmal in 7.500 Jahren. Da der größte Drawdown immer in der Zukunft liegt, verdoppeln wir die Wahrscheinlichkeit auf 1:3.750.

Die Energiekonzerne müssen demnach jährlich Geld zurücklegen, um alle 3.750 Jahre je Kraftwerk alle (!) Schäden zu bezahlen (Personen- und Sachschäden). Zudem müssen sie alle Kosten für die Endlagersuche, alle Atomtransporte (inkl. Sicherungsmaßnahmen) etc. finanzieren. Vollkosten eben.

Glaubt irgendjemand, dass Kernkraft dann wirtschaftlich wäre? Ähnlich müsste es bei fossilen Kraftwerken laufen. Der Marktpreis müsste auch hier die Folgekosten beinhalten. Wahrscheinlich wäre auch Kohlekraft dann ziemlich teuer. Plötzlich würde sich eine Solaranlage auf jedem Dach rentieren, ohne staatliche Förderung! Eine Horrorvorstellung für die Stromkonzerne, wenn plötzlich die Kunden zum Selbstversorger würden. Energie wäre aber so oder so wohl um einiges teurer als heute. Aber auch das wäre marktwirtschaftlich korrekt, denn Energie sparen würde sich deutlich stärker lohnen. Wie viele Büro-Computer bleiben über Nacht eingeschaltet, nur weil die Mitarbeiter zu faul sind, auf den Neustart morgens zu warten? Mir sind so einige bekannt ...

Darüber hinaus könnte sich auch in Fragen der aktuellen Tagespolitik ökonomischer Sachverstand lohnen.

Aber auch in Fragen der aktuellen Katastrophe sollten die Anleger ihren Sachverstand nicht ablegen. Dies betrifft zum einen die Frage, was im schlimmsten Falle droht. Gemein hin werden vor allem die Folgen auf die Konjunktur diskutiert. Im "worst case" steht aber eine andere Frage im Raum, nämlich die der Asset-Vernichtung. Eine Verseuchung von größeren Landstrichen, von Tokio ganz zu schweigen, stellt eine massive Wertvernichtung von Immobilienvermögen dar. Ein "Finanz-Tsunami" ähnlich der Finanzkrise könnte die Folge sein und würde auf ein ohnehin geschwächstes Welt-Finanzsystem treffen.

Aber auch wenn das Schlimmste ausbleibt, was wir nur alle sehnlichst hoffen können, dürfte schon heute feststehen, dass immense Kosten auf Japan zukommen. Der Aufbau könnte in gewisser Hinsicht eine Sonderkonjunktur schaffen, aber die Finanzierung ist fraglich. Es steht zu erwarten, dass nur über eine Monetarisierung, also dem Drucken von neuem Geld, dieser Kraftakt zu stemmen sein dürfte. Mit "solider" Finanzierung wohl kaum, wenn dann nur zu erheblich höheren Zinsen, was im Falle Japans eine negative Spirale in Gang setzen kann. Das wahrscheinlichste Szenario scheint demnach, dass die Katastrophe in Japan - so oder so - der Entwertung von Finanzanlagen gegenüber realen Gütern weiteren Vorschub leistet. Das hat Folgen für die Asset Allocation und lässt die Bondmarktgewinne der letzten Tage in anderem Licht erscheinen.

Auch hier wären Ökonomen gefragt. Doch von diesen hört man dazu derzeit leider nichts.

Monday, March 7, 2011

Krokodilstränen

Heute berichtet das Handelsblatt in der Rubrik "Wissenswert" (S. 18) von einer Studio Wolfsburger Ökonomen, die herausfanden, dass die meisten offiziellen Zinsprognosen das Papier nicht wert sind, auf dem sie stehen. Denn sie beschreiben besser die Gegenwart, als die Zukunft.

Dies ist eigentlich keine neue Erkenntnis, denn im Rahmen diverser Studien wurde die mangelnde Güte von Prognosen bereits mehrfach dokumentiert. Dies brachte der Wirtschaftslehre den Ruf einer "dismal science", einer trostlosen Wissenschaft, ein.

Spannender ist jedoch eine andere Frage: warum werden dann gerade von den Medien immer wieder diese "bedrückenden Prognosen" eingefordert? Wo bleibt der kritische Journalismus, der die Vertreter der Prognosezunft stärker mit ihren Aussagen konfrontiert? Wer hält schon die Güte von Prognosen nach?

Es sind doch auch die Medien - und damit die Öffentlichkeit -, die lieber Aussagen und Prognosen verarbeiten, die "normgerecht" sind, die zum eigenen Weltbild passen und damit leicht zu verarbeiten sind. Die kritischen Geister sind ja ab und an ganz nett, aber einem Massenpublikum verkauft sicht eine "Konsensmeinung" eben besser. Wir alle mögen es doch lieber bestätigt werden, als ständig mit widersprechenden Aussagen konfrontiert zu werden.

So bleibt denn auch der Artikel zur Prognosegüte am Ende wieder nur eine Randnotiz. Etwas ändern, wird sich nicht.

Wednesday, February 9, 2011

Le refus des M. Trichet

Die Weigerung des Herrn Trichet
(aus der sentix Analyse vom 06.02.2011; http://www.sentix.de/)

Keine Angst, wir schreiben unsere Analysen weiter in Deutsch. Aber da Herr Trichet ja bekanntermaßen Franzose ist, wollen wir ihm in seiner Muttersprache zurufen, was wir aus seiner Rede letzten Donnerstag entnommen haben.

Offizielle und ganz besonders unsere Zentralbanker, sind schon immer durch ein erhebliches Maß an Konfidenz, besser gesagt Overconfidence, aufgefallen. So wundern wir uns seit Jahren, dass die EZB immer „angemessene“ und „richtige“ Entscheidungen trifft und dennoch in schöner Regelmäßigkeit – Arm in Arm mit der Politik – auf „überraschende“ Marktereignisse reagieren muss.

Am Donnerstag nun war Herr Trichet überzeugt, dass die „Inflationserwartungen fest verankert“ bleiben, dass zwar die Inflationsraten kurzfristig weiter ansteigen, aber bis Jahresende ganz sicher wieder in den Zielkorridor der EZB zurückkehren würden.

Damit schließt die EZB eine Wette gegen die herrschenden Trends an den Rohstoffmärkten ab – und gegen die Anleger, die – gemessen an den sentix Themenindizes für Inflation – eine ganz andere Wahrnehmung kommender Inflation haben.

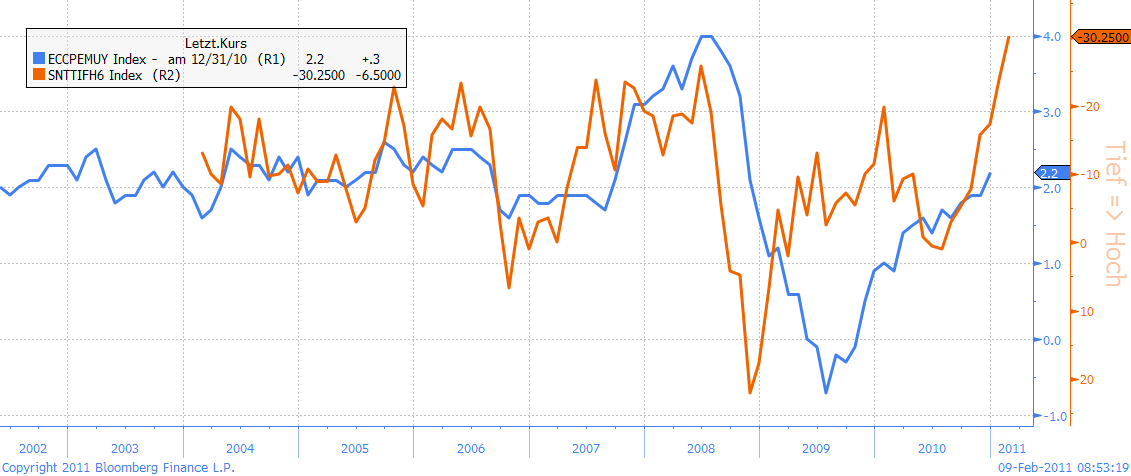
sentix Themenindex Inflation (orange) und Euroland Verbraucherpreise (Jahresveränderungsrate, blau)
Das vorstehende Chart zeigt die Investorenwahrnehmung des Themas Inflation (steigende Linie = Inflation ist bearish für Bonds) und die nachfolgend veröffentlichten Inflationsraten. Morgen publizieren wir den nächsten Wert und wir möchten schon hier signalisieren, dass dieser nicht auf Entspannung hindeutet. Dies ist bedeutsam, denn wie man unschwer erkennen kann, haben die von sentix befragten Investoren ein sehr gutes Gespür für die Inflation und antizipieren sie korrekt. Die Inflationserwartungen der Anleger, Herr Trichet, sind also alles andere als „fest verankert“, im Gegenteil: sie sind dabei abzuheben!

Woher nimmt Herr Trichet seine Gewissheit, dass sich die Inflationsentwicklung bis Jahresende beruhigt? Wir wissen es nicht, aber auf den Mainstream (und so manchen Bankanalysten) übt das eine beruhigende Wirkung aus. Die „gut informierte“ EZB wird es doch schon besser wissen! Quatsch, denn die EZB kann genauso wenig in die Zukunft sehen, wie alle anderen auch. Jetzt von einer Entspannung an der Inflationsfront zu reden, ist eine Wette auf eine Trendwende und die ist in den Marktpreisen bislang noch nicht zu erkennen.

Sich also schon auf eine Abschwächung der Rohstoffpreise und des Inflationsdrucks einzustellen, während die laufenden Trends intakt und noch gar nicht vom Mainstream gewürdigt sind, bedeutet, den zweiten Schritt vor dem ersten zu machen – vorgegessenes Brot. In solchen Fällen pflegen die Märkte ganz gern, die Akzeptanz des ersten Schrittes zu erzwingen.

Die öffentliche Meinung ist auf eine Verschärfung der Inflationsproblematik offenbar nicht so recht eingestellt. So kann man derzeit häufiger lesen, dass die steigenden Preise ja in erster Linie der Liquiditätsschwemme der Notenbanken geschuldet sind und die konjunkturelle Abkühlung in China und anderen Emerging Markets ja die Nachfrage dämpfen wird.

Das ist gleich in zweifacher Hinsicht Unfug. Zum einen bedeutet eine Wachstumsverlangsamung in China, dass die Wirtschaft dort statt mit 10% vielleicht mit 5% wächst (was sich dort sicher wie eine Rezession anfühlen würde). 5% Wachstum bedeuten aber immer noch, dass die Chinesen mehr Öl und andere Rohstoffe verbrauchen, nicht weniger! Lediglich die Zuwachsraten im Verbrauch nehmen ab, nicht aber das absolute Niveau.

Uns scheint es so, als ob viele Marktteilnehmer noch immer keine Vorstellung davon haben, auf welche Ressourcenknappheit wir möglicherweise zulaufen, angesichts des langsam aber stetig steigenden Wohlstandes von hunderten von Millionen Menschen in China, Indien und anderen Teilen der Welt!

Das Liquiditätsargument kann auch nicht beruhigen. Denn Trichets Äußerungen seiner zum Jahresende hin sich beruhigenden Rohstoffpreise würden sich ja nur dann erfüllen, wenn die Notenbanken restriktiver vorgehen würden. Doch Trichets Rhetorik dient ja genau dazu dies nicht zu tun. Mal abgesehen davon, dass mit der FED ein noch gewichtigerer Player noch weniger daran denkt, die Liquidität einzuschränken.

Anleger auf dem rechten Pfad?
Die von sentix befragten Investoren sehen das ganz klar, klarer als die EZB! Die Trends sind intakt und gerade wenn die Notenbanken sich dieser Realität, möglicherweise mit Rücksicht auf die Schuldenstaaten, verweigern, werden die Märkte hier weiter den Finger in die Wunde legen.

Und damit Stress in den Anlegerportfolien erzeugen! Denn diese erkennen zwar korrekt die kommenden Inflationsprobleme, unterschätzen aber, was dies für ein Bondportfolio bedeuten kann. „Bearish flattening“ lautet die Erwartung und das bedeutet, dass vor allem 2- und 5jährige Bunds gefährdet sind. Doch genau diese Bonds, besser gesagt Bunds, machen das Gros der Anlegerportfolien aus. Langlaufende Anleihen und Geldmarktanlagen sind eher untergewichtet, wären aber als „Barbell“-Portfolio wohl die bessere Wahl für die kommenden Wochen.

Fazit
Die Weigerung des Herrn Trichet ist nicht, wie mancher Bankanalyst meinte, eine gute Nachricht für die Bonds, sondern sollte eher als Risiko für die aktuelle Positionierung manches Investors verstanden werden. Der Stress auf der ersten „Hälfte“ der Kurve wird zunehmen. Dies gilt für Euroland.

Für die USA nimmt der Stress über die ganze Kurve konkrete Formen an.

Friday, February 4, 2011

Frauenquote aus BF-Sicht

Eine Diskussion um eine staatliche oder "freiwillig verordnete" Frauenquote in Führungspositionen ist entbrannt. Die Gegner verbieten sich eine Einmischung des Staates in dieser Frage, die Befürworter meinen, die Unternehmen zu ihrem Glück zwingen zu müssen.

Aus Sicht der Behavioral Finance ist festzuhalten, dass Änderungen am Status Quo immer auf Widerstände treffen. Ganz besonders in der Frage der Frauenquote, müssen dazu doch die Männer auf ihren "genetischen" Führungsanspruch verzichten. Man könnte also meinen, der Staat sei hier im Recht, durch Druck etwas nachzuhelfen.

Dennoch glaube ich, zielt die Frage der Frauenquote am grundsätzlichen Problem vorbei. Das Frauen weniger stark in Führungspositionen vertreten sind, hängt nicht nur mit dem Revierverhalten der Männer zusammen. Mindestens genauso stark sind fehlende Betreuungsangebote für Kinder - kurz die Vereinbarkeit von Familie und Beruf - Ursache dafür, dass Karrieren von Frauen anders verlaufen müssen, als von Männern.

Zudem stellt sich die Frage, wie in Branchen zu verfahren ist, wo es einfach zu wenig Frauen gibt. Die Finanzbranche ist dafür ein gutes Beispiel. Wenn man sich die Fondsgesellschaften so anschaut, findet man dort relativ wenige Frauen, obwohl es als "Büro-Job" eigentlich ein Frauen freundlicher Beruf ist. Doch erblickt man hier wenige Frauen, die man in Führungspositionen befördern könnte. Der erste Schritt müsste es demnach sein, mehr Frauen überhaupt in diese Positionen zu locken.

Die Behavioral Finance gibt sogar ganz handfeste rationale Begründungen für mehr Frauen im Finanzmanagement: Frauen sind die besseren, weil konservativeren Anleger! Sie handeln weniger und gehen insgesamt weniger Risiken ein! Das sind doch Attribute, die das Asset Management nach der Finanzkrise gebrauchen könnte!

Doch Vorsicht: wir müssen auf das Aussehen dieser neuen Kolleginnen achten! Sollten Sie zu gut aussehen, erhöht dies die Risikoneigung der verbliebenen, männlichen Kollegen. Alles hat seinen Preis. Vielleicht ist dies der wahre Grund für die Finanzkrise: die Sales-Mitarbeiterinnen der angelsächsischen Investmentbanken waren einfach nur zu hübsch ...

Eine Frauenquote scheint mir nicht das geeignete Instrument zu sein, um mehr Frauen in Führungspositionen zu bringen. Statt solcher Diskussionen, sollte sich die Politik endlich um bessere Bildung, mehr Betreuungsangebote für Kinder und schlicht für eine bessere Vereinbarkeit von Familie und Beruf kümmern. Den Rest erledigt die Demographie. Gut ausgebildete Fachkräfte werden so rar, dass an Frauen, die zudem meist bessere Abschlüsse als Männer aufweisen, ohnehin kaum noch ein Weg vorbeiführt. Das Problem wird sich in dem Maße wahrscheinlich schon von alleine regeln, wie immer mehr Frauen in diverse Berufsfelder vorstoßen.